
La détention d’un bien immobilier en copropriété génère de nombreuses charges annuelles qui pèsent sur le budget des propriétaires. Les propriétaires bailleurs peuvent déduire de leurs revenus fonciers l’ensemble des charges de copropriété récupérables et non récupérables, notamment les frais de gestion, d’entretien, de réparation et les provisions pour travaux. Cette déductibilité concerne uniquement les biens mis en location, les résidences principales n’ouvrant pas droit à ces avantages fiscaux. Comprendre précisément quelles charges sont déductibles permet d’optimiser votre déclaration fiscale et de réduire significativement votre imposition.
Les conditions pour déduire les charges de copropriété
La déduction des charges de copropriété n’est pas automatique et répond à des critères précis établis par l’administration fiscale. Seuls les propriétaires de biens immobiliers mis en location peuvent bénéficier de cet avantage fiscal dans le cadre du régime réel d’imposition.
Le bien doit être loué
La première condition est que votre bien immobilier soit effectivement mis en location, qu’il s’agisse d’une location vide ou meublée. Les propriétaires occupant leur logement à titre de résidence principale ou secondaire ne peuvent pas déduire leurs charges de copropriété. Le bien doit générer des revenus locatifs déclarés dans la catégorie des revenus fonciers ou des bénéfices industriels et commerciaux pour les locations meublées.
Le choix du régime réel d’imposition
Pour déduire vos charges de copropriété, vous devez opter pour le régime réel d’imposition plutôt que le régime micro-foncier. Ce dernier applique un abattement forfaitaire de 30% sur vos revenus locatifs mais ne permet aucune déduction de charges réelles. Le régime réel devient obligatoire lorsque vos revenus fonciers dépassent 15 000 euros annuels, mais vous pouvez l’adopter volontairement même en dessous de ce seuil si vos charges sont importantes.
Les charges doivent être justifiées
Chaque charge déduite doit être justifiée par des documents comptables : appels de charges, décomptes de régularisation, factures de travaux ou attestations du syndic. Conservez précieusement tous ces documents pendant au moins trois ans en cas de contrôle fiscal. L’administration fiscale peut exiger la présentation de ces justificatifs pour valider la déductibilité des montants déclarés.
Les charges de copropriété déductibles
L’administration fiscale distingue plusieurs catégories de charges déductibles des revenus fonciers. Cette classification permet de déterminer précisément quels montants peuvent être soustraits de vos revenus locatifs imposables.
Les charges courantes de copropriété
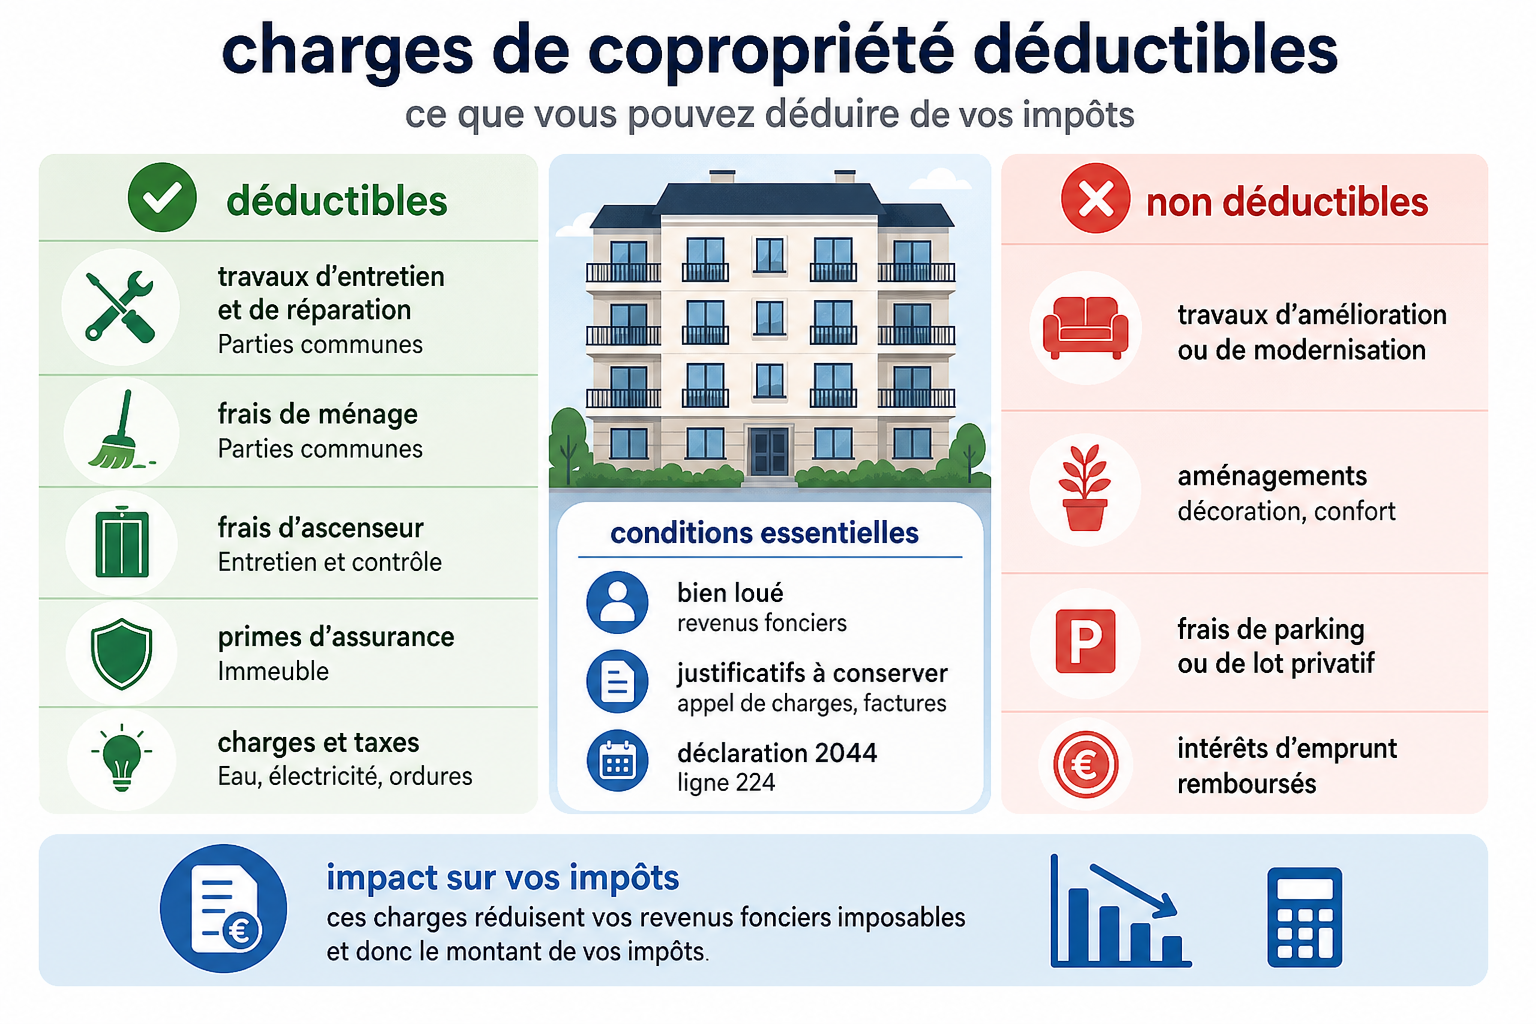
Les charges courantes d’entretien et de fonctionnement constituent la première catégorie déductible. Elles comprennent les honoraires du syndic, les frais de gestion administrative, les dépenses d’entretien des parties communes, les frais de nettoyage, l’entretien des espaces verts, et les contrats de maintenance des équipements collectifs comme les ascenseurs ou le système de chauffage central.
- Honoraires du syndic de copropriété
- Frais de procédure et honoraires d’avocat liés à la copropriété
- Rémunération du gardien ou du concierge
- Frais d’assurance de l’immeuble
- Consommations d’eau et d’électricité des parties communes
- Contrats d’entretien (ascenseur, chauffage, espaces verts)
Les travaux déductibles
Les travaux réalisés dans la copropriété peuvent être déduits sous certaines conditions. Sont déductibles les travaux d’entretien et de réparation qui visent à maintenir ou remettre l’immeuble en bon état sans en modifier la structure. Les travaux d’amélioration, qui apportent un équipement ou un confort nouveau, sont également déductibles depuis la réforme fiscale de 2006.
En revanche, les travaux de construction, reconstruction ou agrandissement ne sont pas déductibles car ils sont considérés comme des investissements augmentant la valeur du patrimoine. Ces dépenses peuvent toutefois être amorties dans certains dispositifs de défiscalisation.
Les provisions pour charges et travaux
Les provisions versées au syndic sont déductibles l’année de leur paiement, qu’il s’agisse de provisions pour charges courantes ou de provisions pour travaux votés en assemblée générale. Lors de la régularisation annuelle, vous devrez ajuster votre déclaration : si vous avez trop versé, le trop-perçu sera imposable ; si vous avez versé moins que les charges réelles, la différence sera déductible.
Les charges non déductibles
Certaines charges de copropriété ne peuvent pas être déduites de vos revenus fonciers, même si elles représentent des dépenses réelles. Il est essentiel de les identifier pour éviter toute erreur dans votre déclaration fiscale.
| Type de charge | Déductible | Précisions |
| Charges courantes d’entretien | Oui | Nettoyage, entretien espaces verts, maintenance |
| Honoraires du syndic | Oui | Frais de gestion et d’administration |
| Travaux d’entretien et réparation | Oui | Maintien en bon état sans modification structurelle |
| Travaux d’amélioration | Oui | Apportant confort ou équipement nouveau |
| Travaux de construction | Non | Augmentent la valeur patrimoniale |
| Charges récupérables sur le locataire | Non | Doivent être refacturées au locataire |
| Quote-part du fonds de travaux | Non | Déductible uniquement lors de l’utilisation |
Les charges récupérables
Les charges récupérables auprès du locataire ne peuvent pas être déduites de vos revenus fonciers puisqu’elles sont refacturées au locataire. Ces charges incluent notamment les dépenses d’eau, de chauffage collectif, d’éclairage des parties communes, l’entretien courant des espaces verts, ou encore les menues réparations. Vous devez uniquement déduire les charges non récupérables qui restent définitivement à votre charge.
Le fonds de travaux obligatoire
Depuis 2017, les copropriétés doivent constituer un fonds de travaux équivalent à au moins 5% du budget prévisionnel. Votre quote-part versée à ce fonds n’est pas immédiatement déductible. Elle ne le devient qu’au moment où le syndic utilise effectivement ces sommes pour réaliser des travaux déductibles. Cette règle vise à éviter une double déduction fiscale.
Comment déclarer les charges de copropriété
La déclaration des charges de copropriété s’effectue sur le formulaire 2044 dédié aux revenus fonciers. Cette déclaration annexe à votre déclaration de revenus détaille l’ensemble de vos recettes locatives et des charges déductibles.
Remplir le formulaire 2044
Sur le formulaire 2044, vous devez reporter le montant de vos loyers perçus dans la partie revenus, puis détailler vos charges dans les différentes lignes prévues à cet effet. Les charges de copropriété se répartissent généralement entre plusieurs catégories : frais de gestion (ligne 221), primes d’assurance (ligne 223), dépenses d’entretien et de réparation (ligne 224), et provisions pour charges déductibles (ligne 229).
Les documents à conserver
Pour justifier vos déductions, conservez soigneusement tous les documents relatifs à votre copropriété. Le relevé annuel de charges fourni par votre syndic constitue le document principal récapitulant l’ensemble des dépenses de l’année. Conservez également les appels de charges trimestriels, le décompte de régularisation, les procès-verbaux d’assemblée générale votant les travaux, et toutes les factures détaillées.
- Relevé annuel des charges du syndic
- Appels de charges et de provisions
- Décompte de régularisation annuel
- Procès-verbaux d’assemblée générale
- Factures de travaux votés en AG
La régularisation des provisions
Chaque année, le syndic établit un décompte de régularisation comparant les provisions versées aux charges réelles. Si vous avez versé plus que les charges effectives, ce trop-perçu doit être ajouté à vos revenus fonciers de l’année de régularisation. À l’inverse, si les charges réelles dépassent vos provisions, la différence constitue une charge déductible supplémentaire. Cette régularisation garantit que vous ne déduisez ni plus ni moins que vos dépenses réelles.
Selon les pratiques comptables courantes, la rigueur dans la tenue des justificatifs et la bonne compréhension des règles de déductibilité permettent d’optimiser légalement sa fiscalité immobilière tout en se prémunissant contre les redressements fiscaux.
Les cas particuliers et optimisations fiscales
Certaines situations spécifiques méritent une attention particulière pour optimiser la déduction de vos charges de copropriété et minimiser votre imposition sur les revenus fonciers.
La location meublée
Si vous louez votre bien en meublé, vos revenus relèvent des bénéfices industriels et commerciaux (BIC) et non des revenus fonciers. Dans ce cas, vous pouvez également déduire vos charges de copropriété, mais selon des règles comptables différentes. Le statut de loueur en meublé non professionnel (LMNP) permet notamment d’amortir la valeur du bien et du mobilier, offrant des avantages fiscaux potentiellement supérieurs au régime des revenus fonciers.
Le déficit foncier
Lorsque vos charges déductibles dépassent vos revenus locatifs, vous générez un déficit foncier imputable sur votre revenu global dans la limite de 10 700 euros par an. Ce déficit permet de réduire votre revenu imposable total, et donc votre impôt sur le revenu. La fraction du déficit supérieure à 10 700 euros, ainsi que le déficit généré par les intérêts d’emprunt, sont reportables sur les revenus fonciers des dix années suivantes.
Les travaux importants
Lorsque la copropriété vote des travaux d’envergure, vous pouvez déduire votre quote-part l’année du paiement des provisions. Si ces travaux génèrent un déficit foncier important, vous pouvez étaler leur déduction sur trois ans pour optimiser votre avantage fiscal. Cette option permet de lisser l’impact des grosses dépenses et d’éviter de perdre une partie du bénéfice fiscal si votre déficit dépasse le plafond annuel.
D’après les pratiques courantes en gestion patrimoniale, une bonne anticipation des travaux votés en assemblée générale et une stratégie de paiement réfléchie permettent de maximiser l’impact fiscal des charges de copropriété sur plusieurs exercices fiscaux.
Optimisez votre fiscalité immobilière grâce aux charges déductibles
La déduction des charges de copropriété représente un levier fiscal significatif pour les propriétaires bailleurs soumis au régime réel d’imposition. En maîtrisant les règles de déductibilité et en conservant rigoureusement tous vos justificatifs, vous pouvez réduire substantiellement votre base imposable. La distinction entre charges récupérables et non récupérables, entre travaux déductibles et non déductibles, ainsi que la bonne gestion des provisions et régularisations constituent les piliers d’une déclaration fiscale optimisée. N’hésitez pas à solliciter l’expertise d’un professionnel de la fiscalité immobilière pour les situations complexes ou les montants importants, afin de sécuriser vos déclarations et maximiser vos avantages fiscaux dans le respect de la législation.